
Como proteger o patrimônio do Risco Brasil nos próximos meses?
Para quem levou anos ou décadas construindo patrimônio, proteger significa reduzir dependências.
Uma empresa pode estar saudável. Os imóveis podem estar valorizados. Os investimentos podem estar performando. A família pode ter liquidez e uma sucessão aparentemente organizada. Ainda assim, existe uma pergunta estratégica que muitos empresários só fazem quando o cenário começa a mudar: quanto do patrimônio depende das regras, da moeda, das instituições e das decisões de um único país?
Esse é um dos pontos centrais quando falamos em Risco Brasil sob uma perspectiva patrimonial.
Não se trata de prever uma crise, defender que o patrimônio precisa sair integralmente do país ou assumir que determinada mudança política necessariamente será positiva ou negativa. O problema está na concentração.
Quando patrimônio pessoal, empresa operacional, imóveis, investimentos, liquidez, sucessão familiar e residência fiscal estão submetidos essencialmente à mesma jurisdição, uma alteração relevante nesse ambiente pode atingir diferentes partes do patrimônio ao mesmo tempo.
Em 2026, essa discussão ganha ainda mais importância.
O Brasil atravessa simultaneamente um período eleitoral, uma transformação relevante de seu sistema tributário e um novo ambiente jurídico para estruturas e investimentos mantidos no exterior.
É neste contexto que a TelliCoJus realizará, no dia 22 de setembro, às 20h, a Reunião de Empresários | Blindagem Patrimonial, conduzida por Giovane Telli, CEO da TelliCoJus e advogado internacional, e Matheus Marques, contador-chefe da TelliCoJus. O tema será: Como proteger o seu patrimônio do Risco Brasil nos próximos meses.


Clique aqui e entre no grupo de empresários para participar da reunião
2026 não é apenas mais um ano para o planejamento patrimonial
O planejamento patrimonial sempre deve partir de uma visão de longo prazo. Porém, existem períodos em que diferentes mudanças acontecem simultaneamente e tornam uma revisão da estrutura especialmente relevante.
2026 é um deles.
O primeiro turno das eleições gerais brasileiras está marcado para 4 de outubro de 2026, com eventual segundo turno em 25 de outubro. Estar em um período eleitoral não significa, por si só, que haverá determinada mudança econômica ou patrimonial. Significa que diferentes propostas para tributação, economia, gastos públicos e ambiente regulatório passam a fazer parte do debate sobre os próximos anos.
Para um empresário com patrimônio relevante, o ponto central deveria ser: minha estrutura está preparada para mais de um cenário?
Esse é um raciocínio é fundamental.
Uma estratégia patrimonial sofisticada não deveria depender exclusivamente de acertar uma previsão política, cambial, tributária ou econômica. Ela deveria ser estruturada para preservar opções mesmo quando o ambiente muda.
Ao mesmo tempo, 2026 também representa o primeiro ano de transição efetiva da Reforma Tributária do Consumo. A Receita Federal classifica 2026 como o ano teste da CBS e do IBS, com alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS, dentro de uma transição que continuará nos próximos anos até a implementação integral do novo modelo.
Portanto, empresários estão diante de duas discussões diferentes, mas relacionadas: como suas empresas estarão estruturadas para o novo ambiente tributário e como o patrimônio formado por essas empresas estará organizado para o futuro.
ACESSO AO GRUPO PARA PARTICIPAR DA REUNIÃO DE EMPRESÁRIOS
Risco Brasil não significa apenas risco político
É comum associar a expressão “Risco Brasil” exclusivamente ao governo, às eleições ou às decisões políticas. Para fins patrimoniais, a análise precisa ser mais ampla. O risco pode estar na concentração jurídica, tributária, sucessória, financeira, cambial e geográfica.
Imagine um empresário que possua sua principal empresa no Brasil, imóveis no Brasil, investimentos custodiados no Brasil, reserva financeira em reais e residência fiscal brasileira.
Mesmo que seu patrimônio esteja distribuído entre diferentes classes de ativos, ele continua altamente concentrado sob uma mesma jurisdição.
Existe diversificação de ativos, mas não necessariamente diversificação jurisdicional.
Comprar ações, imóveis, renda fixa e participações empresariais diferentes pode reduzir determinados riscos financeiros. Porém, se praticamente todos os ativos continuam submetidos ao mesmo sistema jurídico, fiscal e monetário, existe uma camada de concentração que permanece.
É justamente neste ponto que o planejamento internacional pode começar a fazer sentido.
Patrimônio empresarial e patrimônio pessoal precisam ser analisados separadamente
Outro ponto frequentemente negligenciado por empresários é a separação entre o risco da atividade empresarial e o patrimônio acumulado ao longo dos anos.
Uma empresa existe para assumir determinados riscos.
Ela contrata, vende, compra, financia, negocia, celebra contratos, atende clientes, possui fornecedores e está exposta a diferentes obrigações.
O patrimônio familiar tem outra função.
Seu objetivo pode estar relacionado à preservação de capital, geração de renda, sucessão, segurança da família e perpetuação patrimonial.
Quando esses dois universos estão excessivamente misturados, um problema empresarial pode ganhar proporções patrimoniais.
A própria legislação brasileira estabelece consequências para situações de abuso da personalidade jurídica, inclusive quando há desvio de finalidade ou confusão patrimonial entre sociedade e sócios. O artigo 50 do Código Civil disciplina a possibilidade de desconsideração da personalidade jurídica nessas situações.
Isso demonstra uma diferença essencial entre possuir empresas e possuir uma arquitetura patrimonial.
Uma holding, uma empresa estrangeira ou qualquer outro veículo jurídico, isoladamente, não cria proteção automática.
A proteção nasce da coerência entre propriedade, governança, documentação, finalidade econômica, contabilidade, tributação e comportamento efetivo das partes envolvidas.
É por isso que estruturas patrimoniais precisam ser desenhadas antes do problema e não improvisadas depois dele.
O patrimônio internacional também mudou
Durante muito tempo, uma visão simplificada sobre internacionalização patrimonial ganhou espaço no mercado.
Abrir uma empresa fora, manter investimentos no exterior ou utilizar um trust era, por vezes, apresentado como se o simples fato de o ativo estar fora do Brasil fosse suficiente para alterar sua tributação ou criar proteção patrimonial.
Hoje, essa análise é claramente insuficiente. A Lei nº 14.754/2023 modificou a tributação brasileira de aplicações financeiras, entidades controladas e trusts no exterior para pessoas físicas residentes no Brasil. Entre outras regras, a legislação estabeleceu tributação de 15% para determinadas rendas de capital no exterior e disciplinou situações de tributação de lucros de entidades controladas. Também passou a tratar expressamente dos trusts para fins tributários brasileiros.
Essa mudança reforça uma conclusão importante: internacionalizar patrimônio não é simplesmente abrir uma offshore.
É necessário analisar quem é o proprietário, onde essa pessoa possui residência fiscal, qual é a finalidade da estrutura, que ativos serão mantidos nela, como os rendimentos serão tributados, qual legislação rege o veículo e como tudo isso será declarado.
Uma empresa internacional mal estruturada pode acrescentar complexidade sem gerar a proteção pretendida.
Uma estrutura internacional corretamente planejada, por outro lado, pode integrar uma estratégia mais ampla de diversificação, governança, sucessão e organização patrimonial.
O planejamento precisa funcionar em mais de um cenário
Talvez este seja o ponto mais importante para empresários a partir de 2026. Não é necessário saber exatamente como será o Brasil daqui a dois, cinco ou dez anos para começar a organizar um patrimônio. Na realidade, essa é justamente a razão para estruturar.
Um patrimônio bem planejado não deveria depender de um único resultado eleitoral, de uma única moeda, de uma única instituição financeira, de um único sistema sucessório ou de uma única jurisdição.
Ele deve possuir alternativas. Isso não significa eliminar o Brasil da estratégia. O importante é que cada movimento responda a um objetivo concreto. Patrimônio sem estratégia pode crescer. Mas continua exposto.
Reunião de Empresários: Blindagem Patrimonial
É para aprofundar exatamente essas questões que a TelliCoJus realizará uma edição da Reunião de Empresários | Blindagem Patrimonial.
No dia 22 de setembro, às 20h, Giovane Telli, CEO da TelliCoJus e advogado internacional, e Matheus Marques, contador-chefe da TelliCoJus, irão discutir:
Como proteger o seu patrimônio do Risco Brasil nos próximos meses.
A proposta do encontro é analisar a proteção patrimonial a partir de uma perspectiva jurídica, fiscal e internacional, mostrando como empresários podem avaliar sua exposição e compreender quais caminhos podem fazer sentido para uma estrutura mais resiliente.
Trata-se de compreender quais perguntas precisam ser respondidas antes que decisões importantes sejam tomadas. Porque, quando o patrimônio atinge determinado nível, a discussão deixa de ser apenas sobre rentabilidade.
Passa a ser sobre preservação, controle, sucessão, liberdade e continuidade.
Participe da Reunião de Empresários
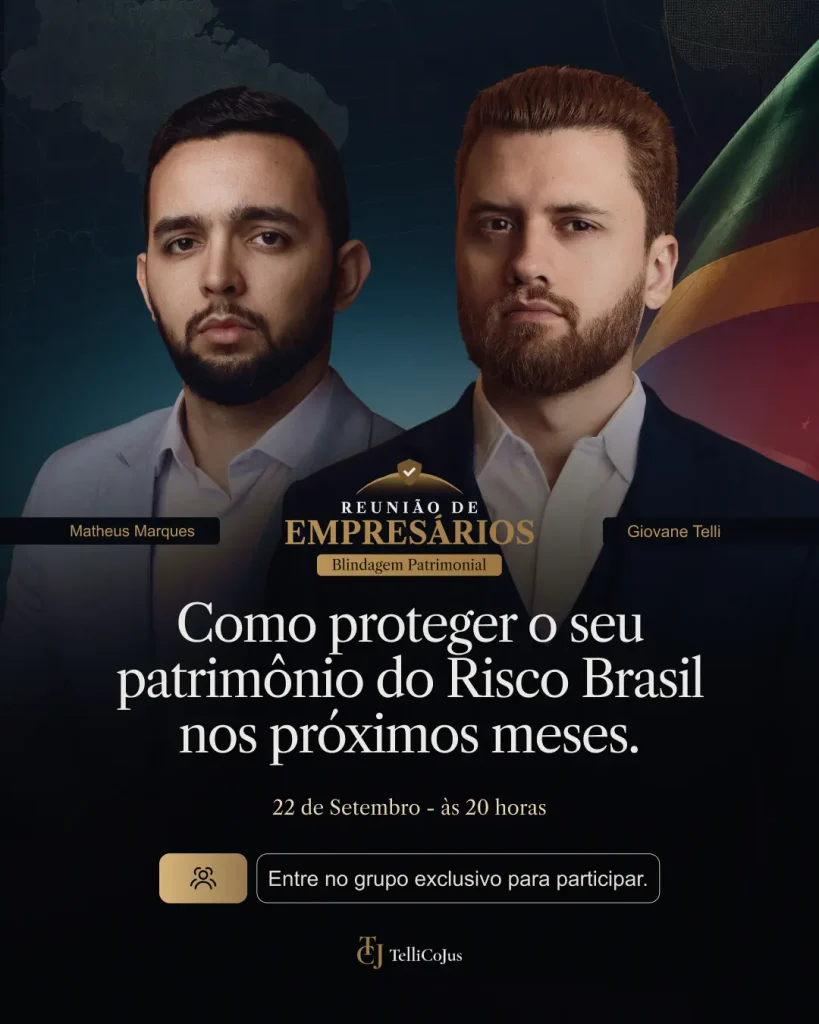
Reunião de Empresários | Blindagem Patrimonial
Tema: Como proteger o seu patrimônio do Risco Brasil nos próximos meses
Com: Giovane Telli e Matheus Marques
Data: 22 de setembro de 2026
Horário: 20h
Formato: Online
Entre no grupo de empresários para participar e receber as informações de acesso ao encontro.
QUERO PARTICIPAR DA REUNIÃO DE EMPRESÁRIOS
A TelliCoJus atua na construção de estruturas internacionais para empresários, investidores e famílias que buscam proteção patrimonial, diversificação geográfica, eficiência e segurança jurídica.
Patrimônio relevante não deve depender de um único cenário.
