Planejamento sucessório: 7 impérios familiares que perderam suas fortunas
Grandes fortunas não desaparecem apenas por crises econômicas ou decisões financeiras equivocadas. Em muitos casos, a ausência de planejamento sucessório, governança familiar e estratégias de proteção patrimonial contribui para a fragmentação de impérios construídos ao longo de décadas.
A história de famílias como Guinle, Matarazzo, Vanderbilt, Stroh, Steinberg, Gucci e Bronfman demonstra que construir riqueza e preservá-la por gerações são desafios diferentes.
Enquanto os fundadores costumam concentrar decisões e conduzir pessoalmente os negócios, seus descendentes herdam estruturas empresariais complexas, participações divididas e interesses que nem sempre são compatíveis.
Por que grandes fortunas familiares desaparecem ao longo das gerações? Entre os fatores recorrentes estão a ausência de regras sucessórias claras, os conflitos entre herdeiros, a concentração de riscos, o endividamento e a falta de profissionalização da gestão.
Neste artigo, analisamos sete impérios familiares que enfrentaram perda de patrimônio ou de controle empresarial, identificamos os fatores que contribuíram para esses resultados e explicamos como o planejamento sucessório pode ajudar a proteger o patrimônio e preservar o legado familiar.
Por que construir uma fortuna não garante sua preservação?
Uma grande fortuna pode ser criada em poucas décadas. Uma dinastia empresarial, por sua vez, precisa sobreviver a mortes, casamentos, divórcios, crises econômicas, transformações tecnológicas, mudanças políticas e conflitos entre dezenas ou centenas de descendentes. Por essa razão, a preservação patrimonial exige habilidades diferentes daquelas que permitiram a acumulação inicial da riqueza. O fundador costuma exercer pessoalmente o controle sobre as decisões estratégicas, os investimentos e os membros da família.
O patrimônio também muda de natureza ao longo das gerações. Para o fundador, a empresa representa o resultado do próprio trabalho. Para seus filhos, ela costuma representar simultaneamente um negócio, uma herança e uma fonte de identidade. Para netos e bisnetos, pode tornar-se apenas uma participação financeira dividida com parentes distantes. O aumento do número de herdeiros transforma uma empresa inicialmente controlada por uma única pessoa em uma sociedade composta por diversos núcleos familiares, cada qual com interesses, necessidades econômicas e visões distintas. A International Finance Corporation, integrante do Grupo Banco Mundial, aponta que muitas empresas familiares não ultrapassam a geração do fundador em razão da falta de estruturas sustentáveis de governança, do crescimento mal administrado e da incapacidade de enfrentar formalmente a sucessão.
A instituição ressalta que a continuidade depende tanto da sucessão da administração quanto da preparação dos futuros proprietários. Planejamento sucessório, portanto, não pode ser reduzido à elaboração de um testamento. Ele envolve a transmissão da propriedade, do poder de voto, da gestão, dos valores familiares e do conhecimento acumulado. Os impérios analisados neste artigo não foram destruídos exclusivamente pela falta de planejamento sucessório.
Família Guinle: como uma das maiores fortunas brasileiras se dissipou
A ascensão da família Guinle está ligada à modernização da infraestrutura brasileira no final do século XIX. Eduardo Palassin Guinle associou-se a Cândido Gaffrée em empreendimentos comerciais, ferroviários e de engenharia. Em 1888, o grupo liderado pelos empresários venceu a concorrência para construir e explorar o Porto de Santos, principal canal de escoamento da produção cafeeira paulista. A Companhia Docas de Santos foi constituída em 1890 e inaugurou, em 1892, os primeiros 260 metros de cais organizado do país.
A concessão, posteriormente estendida para aproximadamente noventa anos, proporcionou à família uma fonte extraordinária e relativamente previsível de receitas. O crescimento das exportações de café e a expansão econômica paulista transformaram o Porto de Santos em um ativo estratégico para o Brasil. Diferentemente de uma fortuna baseada apenas em imóveis ou investimentos financeiros, o patrimônio dos Guinle estava ligado a um monopólio de infraestrutura cuja rentabilidade dependia de uma concessão pública de longa duração.
O problema central do patrimônio estava na relação entre renda produtiva e padrão de consumo. A concessão portuária gerava recursos suficientes para sustentar mansões, viagens, festas, hotéis e atividades sociais de vários integrantes da família. Enquanto a principal fonte de riqueza permaneceu ativa, os gastos não pareciam representar risco existencial. Entretanto, uma concessão, por mais longa que seja, possui prazo de término. A exploração privada do Porto de Santos encerrou-se em 1980, quando a administração passou para a Companhia Docas do Estado de São Paulo. A família perdeu, assim, o ativo que durante décadas havia funcionado como o principal motor financeiro do império. Uma estrutura sucessória mais robusta teria tratado a concessão como um ativo temporário.
Família Matarazzo: os desafios da sucessão no maior império industrial brasileiro
A trajetória de Francesco Matarazzo constitui um dos mais importantes capítulos da industrialização brasileira. Nascido na Itália, ele imigrou para o Brasil em 1881 e estabeleceu-se inicialmente em Sorocaba. Começou no comércio e na fabricação de banha, beneficiando-se da posição da cidade como centro de negociação de animais e produtos agrícolas. Posteriormente, transferiu-se para São Paulo e ampliou as operações para farinha de trigo, óleos, alimentos, tecidos, produtos químicos, metalurgia, transporte, finanças e inúmeros outros setores. Em seu período de maior expansão, o grupo controlou centenas de estabelecimentos e empregou dezenas de milhares de trabalhadores. Seus produtos estavam presentes no cotidiano dos brasileiros, desde alimentos e sabonetes até tecidos, embalagens e utensílios.
O fundador, entretanto, concentrava enorme poder pessoal. A unidade do conglomerado dependia de sua autoridade, de seus relacionamentos bancários e de sua capacidade de coordenar atividades extremamente distintas. Essa forma de administração funcionava enquanto o fundador conseguia acompanhar pessoalmente os principais negócios, mas dificultava a criação de uma burocracia profissional autônoma. Francesco teve treze filhos. O herdeiro originalmente preparado para assumir o comando morreu antes do pai, alterando a linha sucessória projetada.
Os conflitos familiares agravaram a situação. Alguns herdeiros desejavam permanecer no conglomerado; outros preferiam receber sua parcela do patrimônio ou exercer maior influência. A compra de participações de familiares que pretendiam sair exigia recursos que poderiam ter sido aplicados na modernização das fábricas. A sucessão patrimonial, portanto, provocou descapitalização operacional, com esse problema podendo ter sido reduzido por um acordo de acionistas com regras de saída, avaliação de participações, direito de preferência e pagamento parcelado.
Família Vanderbilt: como uma fortuna histórica se fragmentou entre gerações
Cornelius Vanderbilt começou sua trajetória empresarial no transporte marítimo. Ainda jovem, operava embarcações entre Staten Island e Manhattan. Posteriormente, expandiu-se para navios a vapor e, percebendo a importância das ferrovias, adquiriu e consolidou linhas estratégicas. Em 1867, passou a controlar a New York Central Railroad, uma das principais redes ferroviárias dos Estados Unidos. Quando morreu, em 1877, era considerado um dos homens mais ricos da história norte-americana. A maior parte da fortuna foi deixada para William Henry Vanderbilt, filho que havia demonstrado capacidade para administrar os negócios. A concentração da herança foi uma tentativa de evitar que o controle ferroviário fosse imediatamente fragmentado entre os numerosos descendentes.
Eles construíram mansões monumentais na Quinta Avenida, propriedades de veraneio em Newport e a gigantesca Biltmore Estate, na Carolina do Norte. A residência de Biltmore possuía 250 cômodos, dezenas de quartos, banheiros, lareiras, piscina interna, biblioteca e extensos jardins. A chamada “casa de verão” The Breakers tornou-se outro símbolo da ostentação da Era Dourada norte-americana. A fortuna também foi dividida em um número crescente de herdeiros. A cada geração, participações anteriormente concentradas tornavam-se parcelas menores.
O erro sucessório foi tratar a herança como um conjunto de bens a serem distribuídos, e não como um sistema produtivo a ser preservado. A concentração realizada por Cornelius funcionou por uma geração, mas não foi acompanhada pela criação de uma estrutura permanente. Ele escolheu um sucessor, porém não estabeleceu uma governança multigeracional. Um planejamento mais completo poderia ter colocado as participações ferroviárias em uma estrutura de longa duração, impedindo sua divisão imediata e definindo limites para distribuições.
Família Stroh: endividamento e decisões que comprometeram o patrimônio
Montagem ilustrativa da família Stroh, símbolo de um império cervejeiro marcado pela expansão industrial, endividamento e desafios na preservação patrimonial. / Imagem de IA
A Stroh Brewery Company foi fundada em Detroit, em 1850, por Bernhard Stroh, imigrante alemão. A cervejaria permaneceu sob controle familiar durante várias gerações e, no início da década de 1980, havia se tornado uma das maiores empresas do setor nos Estados Unidos. A família chegou a controlar uma fortuna estimada em centenas de milhões de dólares da época. O crescimento mais agressivo da companhia ocorreu por meio de aquisições. A Stroh comprou concorrentes e ampliou sua capacidade produtiva, assumindo dívidas significativas.
O mercado mudou. As marcas leves cresceram, os custos publicitários aumentaram e as maiores empresas passaram a dominar a distribuição. A Stroh possuía diversas marcas e fábricas, mas não dispunha dos mesmos recursos de marketing de suas rivais. O endividamento contraído nas aquisições reduziu a capacidade de reagir. A família também cresceu numericamente. Um número cada vez maior de herdeiros passou a depender dos dividendos e das distribuições da empresa. Isso criou um conflito entre reinvestir no negócio e sustentar o padrão econômico dos acionistas familiares.
Em empresas familiares, a pressão por dividendos pode conduzir a um círculo vicioso. A companhia distribui recursos para atender aos parentes, reduzindo investimentos. A perda de competitividade diminui os resultados, e os acionistas passam a exigir distribuições ainda maiores para compensar a queda de renda. Quando a organização precisa de capital, encontra uma família menos disposta ou menos capaz de aportá-lo. No final da década de 1990, a Stroh vendeu partes de suas operações para Miller e Pabst. Grande parcela do preço recebido foi utilizada para pagar dívidas empresariais. O restante foi colocado em estruturas destinadas aos familiares, mas os recursos foram progressivamente consumidos. Em poucos anos, o grupo familiar deixou de existir como empresa ou patrimônio financeiro unificado.
Família Steinberg: por que os trusts não evitaram conflitos sucessórios?
A rede Steinberg teve origem em uma pequena mercearia criada em Montreal pela família de Ida Steinberg. Seus filhos, especialmente Sam Steinberg, transformaram o estabelecimento em uma das maiores redes de supermercados do Canadá. A empresa foi pioneira na expansão do conceito de supermercado no Quebec e diversificou-se para imóveis e outras atividades comerciais. Sam Steinberg era o centro da organização. Ele conhecia as operações, negociava com fornecedores, administrava relações trabalhistas e mantinha a unidade familiar. Quando morreu, em 1978, não existia uma estrutura sucessória capaz de substituir sua autoridade.
As ações com direito a voto estavam vinculadas a trusts em benefício de suas três filhas e de outros integrantes da família. Em teoria, essa estrutura manteria o controle familiar. Na prática, produziu uma situação em que diferentes núcleos possuíam poder semelhante e interesses incompatíveis. As filhas, seus cônjuges e executivos passaram a disputar influência sobre a companhia. O desenho jurídico preservava as ações, mas não resolvia a governança. Não estava suficientemente claro quem teria a palavra final, quais critérios definiriam o presidente ou como divergências estratégicas seriam solucionadas.
A empresa também enfrentava concorrência crescente, custos trabalhistas elevados e perda de direção. As disputas familiares impediram uma resposta coordenada. Depois de anos de conflitos, a família vendeu o controle. A rede acabou fragmentada e deixou de operar no início da década de 1990, com o caso sendo particularmente importante porque mostra que a utilização de trusts, por si só, não representa planejamento sucessório completo.
Uma estrutura patrimonial pode conservar a propriedade dentro da família e, ainda assim, produzir paralisia administrativa. Sam Steinberg aparentemente planejou a transmissão econômica para as filhas, mas não solucionou a transmissão da autoridade.
Família Gucci: como os conflitos familiares levaram à perda do controle da marca
A Gucci foi fundada por Guccio Gucci, em 1921. Inicialmente dedicada a artigos de couro e produtos de viagem, a empresa ganhou prestígio por sua qualidade artesanal. Após a morte do fundador, em 1953, seus filhos expandiram-na internacionalmente, abrindo lojas e aproximando-a de artistas, celebridades e consumidores de alta renda. Durante parte do século XX, o crescimento ocorreu sob administração familiar, com as participações e responsabilidades distribuídas entre diferentes ramos: Aldo Gucci desempenhou papel central na expansão internacional, enquanto outros familiares mantinham interesses próprios na marca.
As tensões tornaram-se cada vez mais intensas. Familiares criaram produtos paralelos, disputaram o direito de utilizar o sobrenome e denunciaram uns aos outros. A marca foi submetida a licenciamento excessivo, que aumentou receitas no curto prazo, mas reduziu sua exclusividade. A morte de Rodolfo Gucci, em 1983, transferiu sua participação para o filho Maurizio. Ele iniciou um conflito que consumiu recursos e deteriorou relações que já estavam profundamente abaladas. Em 1988, vendeu quase metade da Gucci à Investcorp, fundo de investimentos sediado no Bahrein. Em seguida, a empresa permaneceu financeiramente fragilizada, e em 1993 vendeu a participação restante, encerrando o controle da família sobre a companhia que levava seu sobrenome.
Paradoxalmente, a Gucci se recuperou após a saída da família: a profissionalização administrativa e criativa, com executivos e designers externos, permitiu reposicionar a marca. Aquilo que a família não conseguiu governar tornou-se novamente uma potência sob controle de investidores profissionais, e essa circunstância distingue perda familiar de falência empresarial. O império não desapareceu; deixou de pertencer aos descendentes do fundador. Para a família, a ruína foi dinástica, não necessariamente comercial. O nome continuou valioso, mas passou a gerar riqueza para terceiros.
Família Bronfman: as decisões que comprometeram o império Seagram
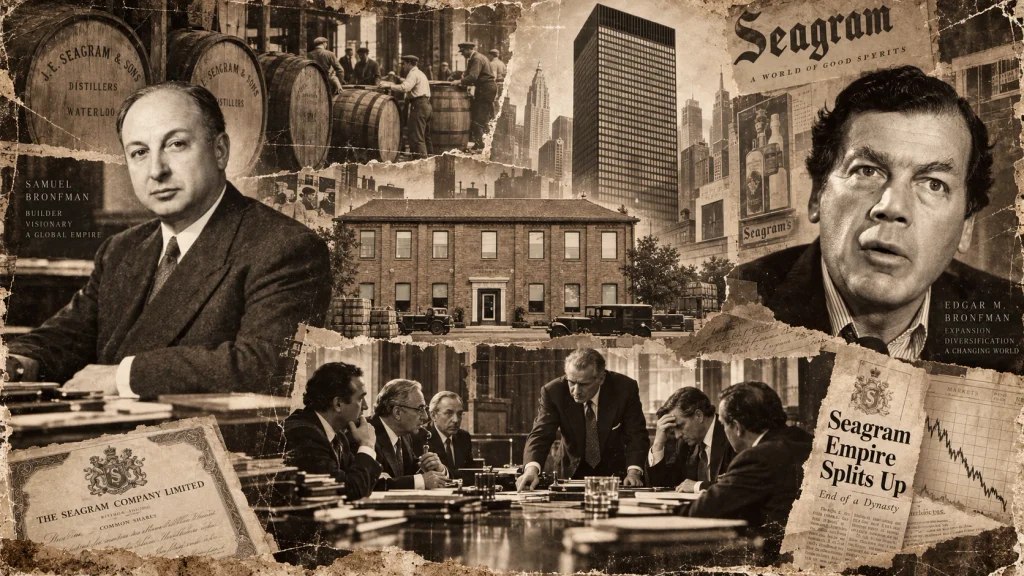
A fortuna Bronfman foi construída no setor de bebidas, especialmente por meio da Seagram. A família desenvolveu um poderoso conglomerado de destilados e acumulou participações valiosas, entre elas uma posição relevante na companhia química DuPont. Sob Edgar Bronfman Jr., integrante da terceira geração, a Seagram passou por profunda transformação. O sucessor demonstrava grande interesse pelo entretenimento e pela indústria cultural. Na década de 1990, conduziu a venda da participação na DuPont e direcionou recursos para aquisições no setor de mídia, incluindo MCA/Universal e PolyGram.
A estratégia substituiu ativos consolidados e altamente rentáveis por uma aposta em cinema, música e entretenimento. O movimento não era necessariamente irracional: a convergência entre mídia e tecnologia parecia promissora. O problema estava na escala da transformação, na concentração do risco e na limitada resistência institucional às preferências pessoais do controlador. Em 2000, a Seagram foi vendida para a francesa Vivendi. Parte expressiva da contraprestação foi recebida em ações da adquirente. Quando a Vivendi enfrentou endividamento e forte desvalorização, o patrimônio dos Bronfman foi severamente afetado.
A família ainda possuía investimentos, patrimônios individuais e influência. Contudo, perdeu o controle do negócio que havia construído sua identidade econômica e sofreu redução substancial de riqueza. Um estudo sobre a dinastia observa que a fortuna foi seriamente diminuída e que os Bronfman deixaram de controlar a companhia que originara seu poder. O problema sucessório da Seagram foi a concessão de liberdade estratégica excessiva a um herdeiro sem contrapesos proporcionais. Não basta preparar um sucessor e permitir que ele comande. É necessário estabelecer limites de concentração, critérios para grandes aquisições e processos de aprovação para operações capazes de transformar a natureza da fortuna.
Quais são os principais erros no planejamento sucessório de grandes fortunas?
Embora os casos analisados pertençam a países, épocas e setores diferentes, suas trajetórias apresentam padrões semelhantes.
Dependência excessiva do fundador
Guinle, Matarazzo, Vanderbilt, Steinberg e Gucci cresceram sob lideranças pessoais fortes. Os fundadores substituíam sistemas formais com autoridade e conhecimento. Quando morreram, a família descobriu que havia herdado ativos, mas não necessariamente uma instituição. O fundador costuma acreditar que suas decisões são intuitivas e impossíveis de traduzir em regras. Por isso, adia a formação de sucessores, evita compartilhar informações e não aceita conselhos independentes. Esse comportamento pode aumentar o controle durante sua vida, mas deixa a organização vulnerável depois de sua ausência.
Escolha de um sucessor sem um plano de sucessão
Cornelius Vanderbilt concentrou a herança em William. Francesco Matarazzo preparou inicialmente um filho e, diante de sua morte, precisou alterar o destino do grupo. Outros fundadores simplesmente confiaram que os descendentes chegariam a um acordo. Escolher uma pessoa é diferente de construir um sistema. O planejamento precisa prever sucessores alternativos, morte prematura, incapacidade, desistência, desempenho insatisfatório e futuras transições.
Confusão entre herança, propriedade e administração
As famílias frequentemente partem da ideia de que todos os filhos devem receber partes iguais da empresa e participar de sua administração. Contudo, a igualdade afetiva não exige igualdade de poder executivo. Um herdeiro pode receber dividendos sem trabalhar na companhia. Outro pode exercer função técnica. Um terceiro pode ocupar assento no conselho. Apenas aquele que demonstrar competência, experiência e legitimidade deve assumir a direção executiva.
Falta de liquidez para a saída de herdeiros
Quando um familiar precisa de dinheiro ou não quer permanecer na sociedade, sua saída pode obrigar a empresa a vender ativos ou assumir dívidas. Esse problema ocorreu, em diferentes graus, nos grupos Matarazzo e Steinberg. A solução exige regras anteriores ao conflito: fórmula de avaliação, parcelamento, direito de preferência, seguro, fundo de recompra e restrições à venda para terceiros. Sem isso, a empresa torna-se refém das necessidades pessoais de cada acionista.
Padrão de vida superior à renda sustentável
Os Vanderbilt e os Guinle tornaram-se símbolos do consumo aristocrático. A riqueza parecia inesgotável porque os ativos produziram rendimentos extraordinários. Quando a renda caiu, as despesas permaneceram. O orçamento familiar precisa ser administrado com critérios semelhantes aos de uma organização. Distribuições devem observar resultados, reservas, necessidades de investimento e cenários econômicos. Patrimônio elevado não elimina a necessidade de limites.
Concentração patrimonial em um único negócio ou ativo
A fortuna dos Guinle dependia fortemente da concessão portuária. Os Stroh concentravam seu patrimônio na cervejaria. Os Bronfman vincularam parcela relevante da riqueza à transformação da Seagram e, posteriormente, às ações da Vivendi. A família precisa distinguir empresa familiar e patrimônio familiar. A primeira pode concentrar riscos empresariais; o segundo deve ser diversificado. Quando ambos são idênticos, uma crise operacional pode eliminar a segurança de todas as gerações.
Endividamento excessivo e riscos financeiros
A dívida pode acelerar o crescimento, mas reduz o tempo disponível para reagir. Stroh e Matarazzo enfrentaram estruturas pesadas de endividamento. Quando as receitas e as margens caíram, os credores passaram a controlar o destino dos ativos. Uma política familiar de risco deveria definir limites de alavancagem, garantias que não podem ser oferecidas e operações que exigem aprovação qualificada do conselho ou dos acionistas.
Resistência à profissionalização da gestão
A família teme que executivos externos retirem seu poder ou descaracterizem o negócio. Como consequência, mantém parentes em posições para as quais não estão preparados e afasta profissionais capazes de questionar decisões. A profissionalização não significa expulsar a família. Significa submeter familiares e não familiares aos mesmos critérios de desempenho, remuneração e responsabilidade.
Falta de adaptação às mudanças do mercado
O modelo verticalizado dos Matarazzo tornou-se pesado diante das multinacionais especializadas. A Stroh não respondeu adequadamente à transformação do mercado cervejeiro. Os Bronfman reagiram à mudança tecnológica, mas concentraram capital excessivo em uma transição arriscada. A sucessão envolve também estratégia. Preservar o patrimônio não significa manter indefinidamente o mesmo negócio. Em alguns casos, a melhor decisão é vender, dividir, internacionalizar ou reinvestir em novos setores.
Ausência de educação financeira e patrimonial dos herdeiros
Receber ações não torna alguém um acionista preparado. Os descendentes precisam compreender demonstrações financeiras, endividamento, governança, deveres fiduciários, riscos jurídicos e políticas de distribuição. A educação patrimonial deve começar antes da transferência da riqueza.
Como o planejamento sucessório poderia ter protegido essas fortunas?
Nenhum instrumento isolado garantiria a sobrevivência dessas dinastias. Trusts, holdings, testamentos e acordos de acionistas são ferramentas. Sua eficácia depende de uma arquitetura integrada de propriedade, governança, gestão e cultura familiar. A primeira medida seria separar juridicamente o patrimônio operacional do patrimônio destinado à preservação; a segunda medida seria a constituição de uma governança familiar. Essa estrutura pode incluir assembleia familiar, conselho de família, protocolo familiar e comitês de educação ou investimentos.
A terceira medida, por sua vez, seria um acordo de acionistas detalhado. Esse documento deve disciplinar o direito de voto, a transferência de ações, a entrada de cônjuges, os casos de divórcio, a morte, a incapacidade, o direito de preferência, a política de dividendos e os mecanismos de solução de conflitos; a quarta medida passaria por estabelecer critérios objetivos para o trabalho dos descendentes. Formação acadêmica, experiência externa, conhecimento de idiomas, avaliação de desempenho e existência de vaga real são requisitos comuns em famílias empresárias profissionalizadas.
A quinta medida, por sua vez, seria criar um plano formal de sucessão executiva, identificando competências necessárias para o futuro da organização; a sexta medida seria limitar as distribuições e retiradas. A família deveria aprovar uma política vinculada ao lucro, ao fluxo de caixa, à dívida e às necessidades de investimento. Gastos individuais não podem determinar a política financeira da empresa. A sétima seria a formação de um family office, podendo administrar investimentos, tributos, imóveis, seguros, documentos societários, filantropia e educação financeira; a oitava medida seria preparar a família para uma eventual venda. Nem toda empresa precisa permanecer sob controle dos descendentes. Quando não há sucessores competentes ou interessados, uma venda planejada pode preservar mais valor do que uma continuidade artificial.
Como preservar o patrimônio familiar por várias gerações?
Os impérios analisados revelam um erro conceitual frequente: imaginar que o patrimônio representa uma quantidade fixa de riqueza que pode ser repartida indefinidamente. Na realidade, fortunas familiares são sistemas dinâmicos. Uma empresa avaliada em bilhões pode perder valor rapidamente se não investir. Um imóvel luxuoso pode gerar despesas superiores à sua renda. Uma marca pode ser enfraquecida por licenças excessivas. Uma carteira concentrada pode desvalorizar. Uma participação societária pode tornar-se ilíquida no momento em que os herdeiros mais precisam de recursos.
O planejamento sucessório precisa preservar a capacidade de produzir novas receitas. Isso significa transferir não apenas ativos, mas disciplina, conhecimento e processos decisórios. Os herdeiros devem compreender que a riqueza recebida não constitui autorização para consumo ilimitado. Eles assumem a condição de administradores temporários de um patrimônio que deverá atender também às gerações futuras. Essa ideia exige uma mudança cultural. A propriedade deixa de ser encarada apenas como direito e passa a envolver responsabilidade. O acionista familiar deve receber informações, comparecer às reuniões, compreender riscos e respeitar decisões coletivas.
Famílias que preservam riqueza por muitas gerações normalmente desenvolvem uma identidade baseada em valores, propósito e responsabilidade. Em vez de depender apenas da memória do fundador, transformam esses princípios em políticas, instituições e práticas educativas. A governança, entretanto, não elimina conflitos. Os irmãos continuarão discordando, os primos terão necessidades diferentes e alguns herdeiros preferirão vender suas participações. O objetivo não é criar uma família sem divergências, mas impedir que divergências previsíveis destruam o patrimônio.
Perguntas frequentes sobre planejamento sucessório e proteção patrimonial
O que é planejamento sucessório patrimonial?
É o processo de organizar a transferência do patrimônio, da propriedade e, quando necessário, da gestão de bens e empresas aos sucessores. Pode envolver testamentos, holdings, trusts, acordos de acionistas e regras de governança familiar.
Por que grandes fortunas familiares desaparecem ao longo das gerações?
Grandes fortunas podem diminuir devido à fragmentação das participações entre herdeiros, conflitos familiares, gastos excessivos, endividamento, concentração de investimentos e falta de profissionalização da gestão.
Qual é a diferença entre planejamento sucessório e proteção patrimonial?
O planejamento sucessório organiza a transmissão de bens, direitos e responsabilidades aos sucessores. A proteção patrimonial busca estruturar e administrar o patrimônio para reduzir riscos jurídicos, financeiros e operacionais dentro da legislação aplicável.
Como evitar conflitos entre herdeiros em empresas familiares?
A adoção de acordos de acionistas, protocolos familiares, critérios de gestão, políticas de distribuição de lucros e mecanismos de resolução de conflitos pode reduzir divergências e fortalecer a continuidade dos negócios.
Uma holding familiar garante a preservação do patrimônio?
Não. Uma holding familiar pode facilitar a organização da propriedade e da sucessão, mas não elimina riscos empresariais, conflitos entre herdeiros ou perdas financeiras. Sua eficácia depende da estrutura adotada e de uma governança adequada.
Qual é o melhor momento para iniciar o planejamento sucessório?
O ideal é iniciar enquanto os titulares do patrimônio podem definir objetivos, preparar sucessores e organizar a governança. O planejamento antecipado permite avaliar alternativas antes que conflitos ou eventos inesperados dificultem a sucessão.
Conclusão: por que o planejamento sucessório é essencial para preservar o legado familiar?
Todas as famílias mencionadas construíram impérios em atividades muito diferentes. Portos, ferrovias, indústria, cerveja, supermercados, moda, bebidas e entretenimento exigiam conhecimentos específicos. Ainda assim, a decadência delas obedeceu a uma lógica semelhante. Na primeira geração, uma pessoa ou um pequeno grupo assumiu riscos, trabalhou intensamente e concentrou decisões. Na segunda, os sucessores receberam uma organização maior, mas ainda conseguiram apoiar-se na reputação e nos ativos construídos. Na terceira e nas seguintes, o número de herdeiros aumentou, as participações foram fragmentadas, os interesses se tornaram divergentes e a relação emocional com o negócio diminuiu.
A falta de planejamento sucessório não se manifestou apenas pela inexistência de testamentos, mas também na ausência de conselhos independentes, de protocolos familiares, de políticas de distribuição, de regras de saída, de formação dos herdeiros e de separação entre patrimônio pessoal e empresarial: os Guinle não se prepararam adequadamente para o fim do ativo que sustentava sua renda; os Matarazzo não transformaram o comando centralizado do fundador em uma corporação profissional capaz de administrar centenas de operações; os Vanderbilt dividiram uma fortuna produtiva até que ela se converteu em patrimônios individuais destinados ao consumo; os Stroh mantiveram quase toda a riqueza exposta a uma cervejaria endividada; os Steinberg transmitiram ações sem transmitir autoridade legítima; os Gucci permitiram que o sobrenome se tornasse campo de batalha; os Bronfman colocaram uma parcela excessiva do patrimônio em uma transformação empresarial conduzida sem contrapesos suficientes.
Em todos esses casos, os ativos pareciam grandes demais para desaparecer. Essa sensação de invulnerabilidade foi parte do problema. Quanto maior a fortuna, maior costuma ser o número de pessoas dependentes dela, a complexidade tributária, a exposição pública e a dificuldade de chegar a consensos.
Seu patrimônio está preparado para as próximas gerações?
Construir um patrimônio sólido é uma conquista. Preservá-lo exige planejamento, governança e uma estrutura adequada aos objetivos da família. A TelliCoJus atua na estruturação patrimonial internacional, auxiliando empresários e famílias a avaliar estratégias de proteção, organização e continuidade do patrimônio.
Clique no botão abaixo e conheça nossas soluções de planejamento e estruturação patrimonial internacional
