
Residência Fiscal em Dubai: critérios, visto, TRC e como estruturar a mudança
A residência fiscal em Dubai tornou-se um tema estratégico para empresários brasileiros que buscam internacionalização, diversificação patrimonial e redução de exposição fiscal com maior segurança jurídica. No entanto, o assunto costuma ser tratado de forma simplificada, como se bastasse obter um visto, abrir uma empresa ou passar alguns meses nos Emirados Árabes Unidos para que todos os efeitos fiscais fossem automaticamente reconhecidos no Brasil e no exterior.
Na prática, a mudança exige coordenação entre quatro dimensões diferentes: residência legal, residência fiscal, obtenção do Certificado de Residência Fiscal e regularização da saída fiscal perante a Receita Federal do Brasil.
Confundir esses conceitos pode gerar riscos relevantes. Um empresário pode ter visto de residência nos Emirados, Emirates ID, empresa constituída em Dubai e conta bancária local, mas ainda assim não ter documentação suficiente para sustentar uma mudança de residência fiscal perante bancos, autoridades tributárias ou contrapartes internacionais.
Por outro lado, quando a estrutura é planejada com substância, cronograma e coerência documental, Dubai pode funcionar como uma base eficiente para negócios globais, gestão patrimonial internacional e organização sucessória fora do Brasil.
Este artigo explica os principais critérios, diferenças e pontos de atenção para quem deseja entender como ter residência fiscal em Dubai de forma tecnicamente consistente.
O que é residência fiscal em Dubai?
Residência fiscal em Dubai é a condição pela qual uma pessoa física pode ser reconhecida como residente fiscal nos Emirados Árabes Unidos, conforme os critérios aplicáveis na jurisdição e, quando necessário, para fins de acordos internacionais contra dupla tributação.
Dubai é um dos Emirados que compõem os Emirados Árabes Unidos. Portanto, do ponto de vista jurídico e fiscal, a expressão residência fiscal em Dubai normalmente se refere à residência fiscal nos Emirados Árabes Unidos, ainda que a pessoa viva, tenha empresa, imóvel, conta bancária ou estrutura operacional especificamente em Dubai.
A residência fiscal não deve ser confundida com a mera presença física no país. Ela envolve critérios objetivos, como número de dias de permanência, vínculo migratório, moradia disponível, centro de interesses pessoais e financeiros, além de documentação capaz de demonstrar que a pessoa realmente transferiu sua vida econômica e pessoal para aquela jurisdição.
Para empresários brasileiros, esse ponto é especialmente importante. A residência fiscal em Dubai pode ser parte de uma estratégia de internacionalização, mas não deve ser tratada como uma solução isolada. A mudança precisa conversar com a saída fiscal do Brasil, com a estrutura societária internacional, com a origem dos rendimentos, com a governança bancária e com a substância econômica das operações.
Em termos práticos, um planejamento eficiente deve responder a algumas perguntas centrais:
- A pessoa realmente mora ou mantém base efetiva nos Emirados?
- Ela possui documentação local compatível com essa residência?
- A fonte dos rendimentos está alinhada à estrutura internacional criada?
- O Brasil foi corretamente informado sobre a mudança de condição fiscal?
- Os bancos e instituições internacionais conseguem verificar coerência entre residência, renda, empresa e movimentação financeira?
Sem essas respostas, a residência fiscal pode ficar frágil, mesmo quando há visto válido.
Residência legal, residência fiscal e TRC: entenda a diferença
Um dos erros mais comuns entre brasileiros que avaliam mudar residência fiscal para Dubai é acreditar que visto, residência fiscal e TRC são a mesma coisa. Não são.
A residência legal é o direito de viver nos Emirados Árabes Unidos conforme as regras migratórias do país. Ela decorre de um visto válido, como visto de investidor, visto vinculado a empresa, Golden Visa, visto de trabalho, visto para profissionais independentes ou outras modalidades admitidas pelas autoridades locais.
A residência fiscal, por sua vez, é a condição tributária pela qual uma pessoa pode ser considerada residente nos Emirados para fins fiscais. Ela depende do cumprimento de critérios específicos. Ter um visto ajuda, mas nem sempre é suficiente. O visto é uma peça relevante, não a prova completa.
Já o TRC Dubai, ou Tax Residency Certificate, é o Certificado de Residência Fiscal emitido pela Federal Tax Authority. Esse documento pode ser utilizado para demonstrar a condição de residente fiscal nos Emirados em determinados contextos, especialmente quando se busca aplicar acordos para evitar dupla tributação ou comprovar residência perante instituições internacionais.
Em linguagem simples, a diferença pode ser entendida assim:
- O visto responde à pergunta: posso residir legalmente nos Emirados?
- A residência fiscal responde à pergunta: posso ser tratado como residente fiscal dos Emirados?
- O TRC responde à pergunta: tenho um certificado formal emitido pela autoridade fiscal dos Emirados para comprovar essa condição?
Essa distinção é decisiva. Um empresário pode ter visto de Dubai como empresário e ainda não ter o conjunto de provas necessário para um TRC. Também pode ter residência fiscal nos Emirados, mas precisa cumprir exigências documentais adicionais para obter o certificado. Da mesma forma, pode ter obtido documentação local e ainda precisa tratar sua condição perante a Receita Federal do Brasil.
Portanto, o planejamento não deve começar pela pergunta “qual visto eu consigo?”, mas sim por uma análise mais ampla: qual é a estratégia fiscal, patrimonial, bancária e operacional que justifica a mudança para Dubai?
Quais são os critérios para ser residente fiscal nos Emirados Árabes Unidos?
Os Emirados Árabes Unidos adotam critérios próprios para definição de residência fiscal. Para pessoas físicas, a análise pode envolver permanência física, vínculo migratório, nacionalidade ou permissão de residência, além do centro de interesses pessoais e financeiros.
Na prática, os critérios mais relevantes para brasileiros costumam ser a regra dos 183 dias, a regra dos 90 dias com vínculos e a análise do centro de interesses pessoais e financeiros.
Regra dos 183 dias
A regra dos 183 dias é a mais objetiva. Em linhas gerais, uma pessoa física pode ser considerada residente fiscal nos Emirados quando permanece fisicamente no país por 183 dias ou mais em um período consecutivo de 12 meses.
Esse critério é relevante porque reduz a margem de interpretação. Quando a permanência física é robusta e bem documentada, a posição fiscal tende a ser mais defensável. Ainda assim, a contagem de dias deve ser acompanhada com precisão, considerando entradas, saídas, registros migratórios e documentos de apoio.
Para empresários brasileiros, essa regra pode ser útil quando existe intenção real de transferir a base de vida para Dubai. Não se trata apenas de “visitar” o país, mas de estabelecer presença compatível com a nova residência fiscal.
Regra dos 90 dias com vínculos
A regra dos 90 dias também pode ser relevante, mas exige maior atenção. Em determinados casos, uma pessoa pode ser considerada residente fiscal nos Emirados se permanecer no país por 90 dias ou mais em um período consecutivo de 12 meses e possuir vínculos qualificados com a jurisdição, como permissão de residência válida ou nacionalidade de país do Conselho de Cooperação do Golfo, desde que outros elementos sejam atendidos.
Para brasileiros, o ponto central costuma ser a existência de visto de residência válido e a demonstração de vínculos efetivos, como moradia permanente, atividade econômica, empresa local, conta bancária, Emirates ID e elementos que indiquem que Dubai não é apenas um destino ocasional, mas uma base real de vida ou negócios.
Essa regra não deve ser interpretada de forma automática. Permanecer 90 dias em Dubai não significa, por si só, obter plena proteção fiscal internacional. O conjunto documental e a coerência da estrutura continuam sendo determinantes.
Centro de interesses pessoais e financeiros
Além das regras de dias, existe um critério mais qualitativo: o centro de interesses pessoais e financeiros. Esse conceito busca identificar onde a pessoa mantém seus vínculos mais relevantes.
Na prática, autoridades fiscais, bancos e consultores analisam fatores como local da residência habitual, família, moradia disponível, gestão de empresas, origem dos rendimentos, contas bancárias, investimentos, contratos, rotina profissional e tomada de decisões.
Esse é um ponto sensível para empresários brasileiros. Se a pessoa declara que mudou sua residência fiscal para Dubai, mas continua administrando integralmente seus negócios no Brasil, mantendo família, residência principal, rotina econômica e presença relevante no território brasileiro, pode haver inconsistência.
A residência fiscal nos Emirados deve ser sustentada por uma narrativa documental coerente. Essa narrativa precisa demonstrar que a mudança não é meramente formal, mas corresponde a uma reorganização real da vida pessoal, patrimonial ou empresarial.
Como obter residência em Dubai: principais caminhos de visto
Para buscar residência em Dubai para brasileiros, o primeiro passo costuma ser a obtenção de uma base migratória válida. Existem diferentes caminhos de visto, e a escolha depende do perfil do interessado, da estrutura empresarial, da atividade econômica e do grau de permanência desejado.
Entre os caminhos mais comuns para empresários e investidores estão o visto vinculado à constituição de empresa, o visto de investidor ou parceiro, o visto de trabalho, o Green Visa, o Golden Visa e determinadas modalidades voltadas a profissionais independentes ou trabalhadores remotos.
No caso de abrir empresa em Dubai e residência fiscal, é comum que o empresário constitua uma companhia em uma zona franca ou estrutura local compatível com sua atividade. A partir da licença empresarial, pode ser possível solicitar visto de residência, Emirates ID e abertura de conta bancária, conforme as regras aplicáveis à estrutura escolhida.
Esse caminho, contudo, deve ser analisado com cautela. Abrir empresa em Dubai não é automaticamente sinônimo de residência fiscal pessoal. A empresa pode ajudar a criar substância econômica, reforçar vínculos com a jurisdição e viabilizar a residência legal, mas a residência fiscal da pessoa física exige análise própria.
O visto de investidor ou parceiro pode ser adequado quando a pessoa possui participação em uma empresa licenciada nos Emirados ou exerce função relevante na estrutura societária. Já o Green Visa pode se relacionar a profissionais qualificados, freelancers e trabalhadores independentes, conforme as exigências aplicáveis. O Golden Visa, por sua vez, é uma modalidade de residência de longo prazo voltada a perfis específicos, como investidores, empreendedores, talentos especializados e outras categorias reconhecidas pelas autoridades emiradenses.
Em todos os casos, é indispensável avaliar a compatibilidade entre o visto, a estratégia fiscal e a substância econômica. Um visto obtido apenas para ter um documento pode não ser suficiente para sustentar uma mudança fiscal sólida.
O planejamento correto deve considerar permanência efetiva, moradia, documentação bancária, atividade econômica, contratos, governança societária, origem dos rendimentos e saída fiscal do Brasil.
O que é o TRC em Dubai e como solicitar o Certificado de Residência Fiscal?
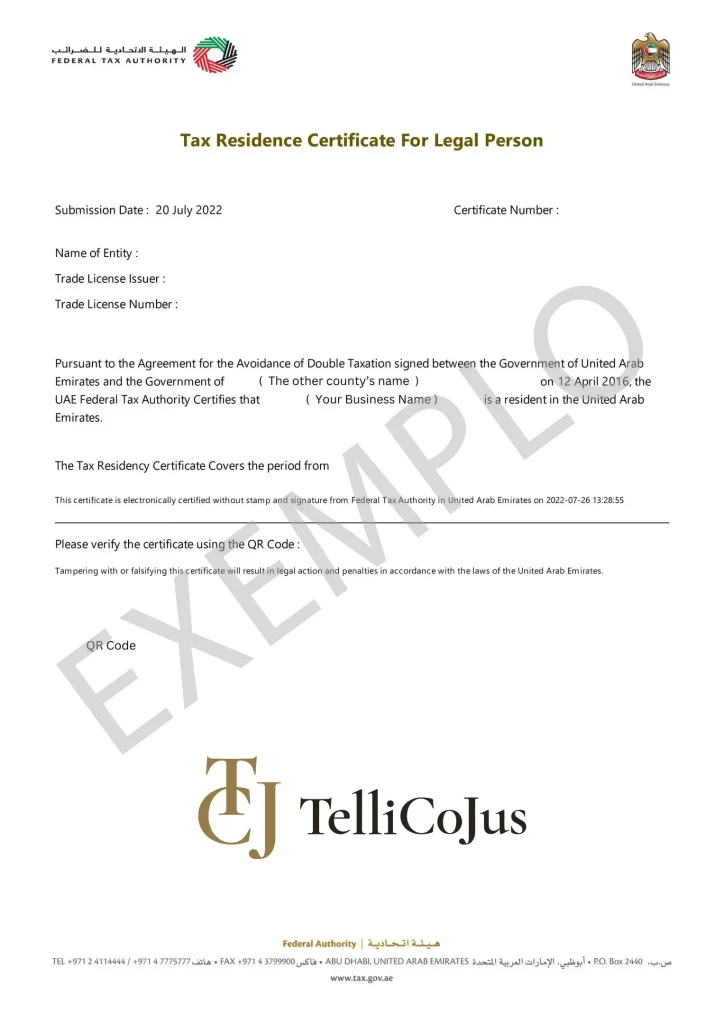
O TRC Dubai, sigla para Tax Residency Certificate, é o Certificado de Residência Fiscal emitido pela Federal Tax Authority dos Emirados Árabes Unidos. Ele serve para comprovar, perante terceiros, que a pessoa física ou jurídica é residente fiscal nos Emirados em determinado período.
No contexto internacional, o certificado de residência fiscal Dubai costuma ser especialmente importante para aplicação de acordos contra dupla tributação, abertura ou manutenção de relacionamento bancário, diligências de compliance, planejamento patrimonial e comprovação de residência perante autoridades, instituições financeiras e contrapartes estrangeiras.
É essencial compreender que o TRC não é o primeiro passo da estratégia. Ele é consequência de uma estrutura já organizada.
Antes de solicitar o certificado, o interessado precisa demonstrar que cumpre os critérios exigidos e que possui documentos compatíveis com a residência fiscal alegada. Para pessoas físicas, a Federal Tax Authority informa exigências documentais como passaporte, Emirates ID, permissão de residência, comprovantes de renda, relatório de entradas e saídas e extrato bancário local de determinado período, conforme o tipo de solicitação e a finalidade do certificado. Para certificados voltados a tratados internacionais, a autoridade indica a necessidade de residência nos Emirados por pelo menos 183 dias no ano financeiro solicitado.
Isso significa que a pessoa interessada em tax residency Dubai deve planejar o calendário com antecedência. Não basta chegar ao fim do ano e tentar montar a documentação. O ideal é que a permanência física, os contratos, os extratos, a moradia, os documentos migratórios e a estrutura bancária já estejam alinhados desde o início.
Em geral, a lógica do TRC envolve três camadas de comprovação.
1. Camada migratória
Ela demonstra que a pessoa tem autorização válida para residir nos Emirados Árabes Unidos. Aqui entram o visto, o Emirates ID e demais registros perante as autoridades competentes.
2. Camada factual
Ela demonstra que a pessoa esteve fisicamente no país, manteve vínculo real e possui elementos de vida local. Relatórios migratórios, contrato de residência, contas de serviços, extratos bancários e documentos pessoais podem ser relevantes.
3. Camada fiscal e econômica
Ela demonstra que a pessoa possui renda, atividade, patrimônio ou estrutura compatível com a jurisdição. Para empresários, isso pode envolver empresa local, função de gestão, contratos, contabilidade, conta bancária empresarial e governança adequada.
O ponto crítico é que o TRC não deve ser tratado como um documento isolado. Ele deve integrar uma tese de residência fiscal bem construída. Quanto maior a coerência entre presença física, estrutura empresarial, vida pessoal e documentação, mais robusta tende a ser a posição do contribuinte.
Preciso fazer saída fiscal do Brasil para ter residência fiscal em Dubai?
Sim, em regra, o brasileiro que deseja deixar de ser residente fiscal no Brasil precisa tratar formalmente sua saída fiscal perante a Receita Federal. Ter residência fiscal em Dubai não elimina, por si só, a necessidade de regularizar a condição brasileira.
Esse é um dos pontos mais negligenciados por empresários que buscam como morar em Dubai pagando menos imposto. A mudança internacional não pode ser vista apenas pela perspectiva dos Emirados. Ela também precisa ser analisada pela perspectiva do Brasil, especialmente quando a pessoa era residente fiscal brasileira antes da mudança.
No Brasil, a saída fiscal costuma envolver dois procedimentos principais: a Comunicação de Saída Definitiva do País e a Declaração de Saída Definitiva do País. A Receita Federal informa que a Declaração de Saída Definitiva deve ser entregue por quem deixa o país com ânimo definitivo ou se enquadra na condição de não residente. A comunicação é aplicável a quem sai em caráter permanente ou passa à condição de não residente após saída temporária.
A Comunicação de Saída Definitiva tem a função de informar à Receita Federal a data a partir da qual a pessoa deixa de ser residente fiscal no Brasil. Já a Declaração de Saída Definitiva funciona como uma declaração de encerramento da condição de residente, apurando a situação fiscal até a data da saída.
A Receita Federal também orienta que quem apresenta a Comunicação de Saída Definitiva deve enviar a Declaração de Saída Definitiva no ano seguinte ao da saída, dentro do prazo aplicável à declaração de imposto de renda daquele exercício. Para a saída ocorrida em 2026, por exemplo, o próprio sistema de orientações da Receita menciona a obrigação de apresentar a declaração do exercício de 2027, ano-calendário de 2026, no período de 1º de março de 2027 a 30 de abril de 2027.
A importância da saída fiscal está no alinhamento entre a condição declarada no Brasil e a nova residência no exterior. Sem esse alinhamento, a pessoa pode continuar sendo tratada como residente fiscal brasileira e, portanto, sujeita às obrigações tributárias aplicáveis aos residentes, inclusive quanto à declaração de rendimentos e patrimônio no exterior.
Esse risco é especialmente relevante para empresários que mantêm negócios, imóveis, participações societárias, investimentos financeiros ou contas bancárias no Brasil. A saída fiscal não significa que a pessoa rompe todos os vínculos com o país, mas altera a forma como esses vínculos passam a ser tratados tributariamente.
Na prática, a análise deve considerar:
- Data efetiva da mudança;
- Natureza da saída, se permanente ou inicialmente temporária;
- Rendimentos recebidos no Brasil após a saída;
- Ativos mantidos no Brasil;
- Participações societárias;
- Fontes pagadoras brasileiras;
- Contas bancárias e investimentos financeiros;
- Eventual permanência de dependentes ou residência habitual no território brasileiro;
- Compatibilidade entre a narrativa fiscal brasileira e a documentação emiradense.
Um erro frequente é acreditar que o certificado de residência fiscal Dubai substitui a saída fiscal do Brasil. Não substitui. O TRC ajuda a comprovar a residência nos Emirados, mas a regularização perante a Receita Federal segue regras brasileiras.
Outro erro comum é imaginar que basta informar ao banco brasileiro que passou a morar fora. Essa providência pode ser necessária para fins cadastrais e regulatórios, mas não equivale à Comunicação ou à Declaração de Saída Definitiva.
Portanto, quem deseja mudar residência fiscal para Dubai deve coordenar os dois lados da operação: a construção da residência nos Emirados e o encerramento adequado da residência fiscal brasileira.
Empresa em Dubai, conta bancária e substância: onde muitos erram
A combinação entre empresa em Dubai, conta bancária local e residência nos Emirados pode ser altamente estratégica. No entanto, também é onde muitos planejamentos se tornam frágeis.
O erro está em tratar a constituição de empresa como uma formalidade suficiente para justificar residência fiscal, eficiência tributária e proteção patrimonial. Na prática, uma empresa sem substância, sem operação, sem governança e sem coerência com a atividade real do empresário pode gerar questionamentos.
Substância significa presença econômica real. Em uma estrutura empresarial internacional, isso pode incluir direção efetiva, função operacional, contratos, clientes, fornecedores, documentação contábil, conta bancária ativa, endereço compatível, registros internos, tomada de decisão e demonstração de que a empresa não existe apenas como veículo formal.
Nos Emirados Árabes Unidos, a introdução do imposto corporativo federal reforçou a necessidade de atenção técnica. O regime de corporate tax passou a integrar o ambiente fiscal emiradense, com alíquota geral aplicável à renda tributável acima do limite definido na legislação e regras próprias para determinadas entidades, inclusive no contexto de zonas francas e pessoas qualificadas. A Federal Tax Authority trata empresas incorporadas nos Emirados como residentes para fins de imposto corporativo, sujeitas às regras locais conforme sua natureza e enquadramento.
Para o empresário brasileiro, isso não deve ser visto como um obstáculo, mas como um sinal de maturidade regulatória da jurisdição. Dubai deixou de ser apenas um destino associado à baixa tributação e passou a exigir maior profissionalização das estruturas.
A abertura de empresas em Dubai e residência fiscal devem ser planejadas em conjunto, mas não confundidas. A empresa pode servir para operacionalizar negócios internacionais, contratar serviços, receber receitas, estabelecer presença econômica e sustentar uma narrativa de substância. A residência fiscal pessoal, por sua vez, depende dos critérios aplicáveis à pessoa física.
A conta bancária também exige coerência. Bancos analisam origem de recursos, atividade econômica, perfil do cliente, jurisdição de residência, contratos, estrutura societária, beneficiário final, movimentação esperada e finalidade da conta. Se a documentação não for consistente, a abertura ou manutenção da conta pode ser dificultada.
Muitos empresários tentam criar uma estrutura com aparência internacional, mas mantém toda a operação econômica no Brasil. Esse descasamento costuma gerar risco. Por exemplo, se a empresa em Dubai emite faturas internacionais, mas a equipe, a gestão, os clientes, os contratos e a tomada de decisão continuam concentrados no Brasil, a estrutura pode ser questionada sob diferentes perspectivas.
Outro ponto sensível envolve a residência fiscal de pessoas jurídicas. Nos Emirados, uma empresa constituída localmente pode ser considerada residente para fins de imposto corporativo. Em determinadas situações, acordos contra dupla tributação e certificados fiscais podem ser relevantes para evitar tributação duplicada ou demonstrar a residência da pessoa jurídica perante outra jurisdição.
A equipe da TelliCoJus destaca justamente a importância do Certificado de Residência Fiscal emitido pela Federal Tax Authority e a relação entre residência fiscal de pessoas jurídicas, acordos de dupla tributação e aplicação do imposto corporativo nos Emirados. Também ressalta que empresas constituídas nos Emirados podem estar sujeitas à tributação local sobre renda obtida no país e em determinados contextos sobre rendas relacionadas a estabelecimentos permanentes estrangeiros, conforme opções e regras aplicáveis.
Em termos práticos, a substância deve responder a uma pergunta simples: se uma autoridade fiscal, um banco ou um auditor analisar a estrutura, conseguirá entender por que ela existe em Dubai?
Se a resposta depender apenas de economia tributária, o planejamento é frágil.
Se a resposta envolver mercado internacional, gestão regional, acesso bancário, fornecedores globais, contratos estrangeiros, permanência efetiva, direção empresarial e documentação organizada, a estrutura tende a ser mais defensável.
Principais erros ao tentar obter residência fiscal em Dubai
A busca por residência fiscal em Dubai exige um método. O problema é que muitas decisões são tomadas com base em promessas simplificadas, conteúdos superficiais ou comparações incompletas entre jurisdições.
1. Confundir visto com residência fiscal
O visto autoriza permanência, mas não resolve sozinho a condição tributária. Ele é necessário em muitos casos, mas deve ser acompanhado por presença, documentação e substância.
2. Ignorar a saída fiscal do Brasil
A pessoa estrutura Dubai, abre conta, obtém Emirates ID e acredita que deixou automaticamente de ser residente fiscal brasileira. Essa interpretação pode gerar exposição relevante, especialmente se continuar declarando como residente, recebendo rendimentos no Brasil ou mantendo vínculos incompatíveis com a narrativa de saída.
3. Não controlar a contagem de dias
As regras de 90 e 183 dias exigem documentação. Entradas e saídas devem ser monitoradas, preferencialmente com calendário fiscal e registros oficiais.
4. Solicitar TRC sem preparação documental
O certificado depende de elementos prévios. Sem extrato bancário local, relatório migratório, comprovantes de residência, documentos de renda e visto adequado, o pedido pode se tornar inconsistente.
5. Abrir empresa sem estratégia
Uma empresa constituída apenas para obter visto ou conta bancária pode não sustentar a tese fiscal pretendida. A atividade precisa fazer sentido, e a documentação deve refletir a realidade econômica.
6. Manter o centro de vida no Brasil
Família, residência habitual, rotina de trabalho, gestão dos negócios e presença física podem indicar que o Brasil continua sendo o centro de interesses pessoais e financeiros.
7. Negligenciar compliance bancário
Bancos internacionais não analisam apenas documentos formais. Eles avaliam coerência econômica, origem de recursos, beneficiário final, movimentação e risco regulatório.
8. Replicar modelos prontos
Uma estratégia adequada para um consultor digital pode não servir para um empresário com holding familiar, imóveis no Brasil, participação em empresas operacionais e planejamento sucessório internacional.
9. Não integrar pessoa física, empresa e patrimônio
Residência fiscal, estrutura offshore, conta bancária, sucessão e proteção de ativos devem conversar entre si. Quando cada peça é criada isoladamente, o resultado costuma ser ineficiente.
10. Buscar apenas pagar menos imposto
A eficiência fiscal pode ser uma consequência legítima de um planejamento internacional bem feito, mas não deve ser o único fundamento da estrutura. Segurança jurídica, substância, governança e rastreabilidade são indispensáveis.
Checklist para planejar residência fiscal em Dubai
Planejar residência fiscal em Dubai exige organização cronológica. A mudança deve ser tratada como um projeto fiscal, migratório, bancário e patrimonial, não como uma sequência de providências isoladas.
1. Definir o objetivo da mudança
O empresário pretende morar efetivamente em Dubai? Deseja estruturar uma base de negócios internacional? Busca reduzir a exposição fiscal brasileira? Pretende proteger o patrimônio familiar? Precisa melhorar acesso a banking internacional? Cada resposta leva a uma arquitetura diferente.
2. Mapear a situação fiscal no Brasil
Antes de mudar a residência fiscal para Dubai, é necessário entender quais ativos, rendimentos, empresas, imóveis, participações societárias, aplicações financeiras e obrigações permanecem no Brasil. Esse diagnóstico evita que a saída fiscal seja feita de forma incompleta ou incompatível com a realidade patrimonial.
3. Avaliar o melhor tipo de visto
Para empresários, é comum considerar o visto vinculado à empresa, visto de investidor ou parceiro, Golden Visa, Green Visa ou outras modalidades aplicáveis ao perfil do interessado. A escolha deve considerar não apenas o direito de residir, mas também a coerência com a tese fiscal.
4. Organizar a presença física
O calendário de permanência nos Emirados deve ser compatível com a estratégia escolhida. Quem pretende se apoiar na regra dos 183 dias precisa controlar entradas e saídas com rigor. Quem avalia a regra dos 90 dias com vínculos precisa reforçar documentação, moradia, conta bancária, Emirates ID e demais elementos de conexão.
5. Estruturar moradia e vida local
Ter endereço, contrato, contas, registros, telefone, relacionamento bancário e rotina local ajuda a demonstrar que a residência não é apenas formal.
6. Alinhar empresa, conta bancária e substância
Caso a estratégia envolve abrir empresa em Dubai e residência fiscal, a estrutura deve refletir uma atividade econômica real. Licença empresarial, contratos, contabilidade, governança, conta bancária e documentação de beneficiário final precisam estar em ordem.
7. Preparar a saída fiscal do Brasil
Comunicação e Declaração de Saída Definitiva devem ser avaliadas conforme a data de mudança, a natureza da saída e os rendimentos existentes no Brasil. Essa etapa deve ser coordenada com contadores, advogados e consultores internacionais para evitar inconsistências.
8. Revisar contratos e fontes pagadoras
Empresas brasileiras, instituições financeiras, locatários, corretoras, bancos e demais fontes de rendimento podem precisar ajustar cadastros, retenções e documentos após a mudança de condição fiscal.
9. Preparar a documentação para o TRC Dubai
O certificado de residência fiscal Dubai exige comprovação. Passaporte, visto, Emirates ID, relatório migratório, extratos bancários, comprovantes de renda, moradia e demais documentos devem ser reunidos de forma organizada.
10. Revisar a estrutura periodicamente
A residência fiscal não é um evento único. Ela precisa ser sustentada ao longo do tempo. Mudanças na rotina, no negócio, na família, nos ativos ou na legislação podem exigir ajustes.
Um checklist eficiente para residência fiscal nos Emirados deve incluir:
- Definição da estratégia fiscal e patrimonial;
- Análise da condição atual no Brasil;
- Escolha do visto adequado;
- Planejamento de permanência física;
- Obtenção de Emirates ID;
- Estruturação de moradia local;
- Abertura ou adequação de conta bancária;
- Organização de empresa e substância econômica;
- Controle documental de entradas e saídas;
- Planejamento da saída fiscal brasileira;
- Revisão de contratos e fontes pagadoras;
- Preparação para solicitação do TRC;
- Monitoramento anual da residência fiscal.
Esse processo reduz riscos e aumenta a consistência da tese de residência perante autoridades fiscais, bancos e instituições internacionais.
Quando faz sentido contratar uma assessoria para residência fiscal em Dubai?
A contratação de uma assessoria para residência fiscal em Dubai faz sentido sempre que a mudança envolver patrimônio relevante, empresas no Brasil, estruturas internacionais, família, sucessão, banking offshore ou rendimentos em múltiplas jurisdições.
Para um empresário brasileiro, a decisão raramente se limita a obter visto. Em geral, existe uma combinação de interesses: reorganização patrimonial, proteção de ativos, eficiência fiscal, acesso a contas internacionais, sucessão familiar, diversificação geográfica e redução de exposição a riscos locais.
A assessoria torna-se ainda mais importante quando há participação societária em empresas brasileiras. A saída fiscal da pessoa física pode afetar pró-labore, distribuição de lucros, juros sobre capital próprio, contratos de mútuo, governança societária, planejamento sucessório e retenções tributárias. Sem coordenação, a mudança pode gerar efeitos indesejados.
Também é recomendável buscar apoio especializado quando a pessoa pretende utilizar a empresa em Dubai como parte da estratégia. A escolha entre zona franca, mainland, holding, empresa operacional ou outra estrutura deve considerar atividade econômica, clientes, bancos, tratados, substância, residência da pessoa jurídica e eventual interação com regras brasileiras.
Outro cenário sensível envolve famílias com membros que permanecem no Brasil. Se cônjuge, filhos, residência habitual, imóveis ou negócios continuam fortemente conectados ao território brasileiro, a análise do centro de interesses pessoais e financeiros precisa ser cuidadosa.
A assessoria também é relevante para organizar a documentação do TRC Dubai. Muitas vezes, a dificuldade não está apenas em cumprir a regra de dias, mas em demonstrar, por meio de documentos, que a residência fiscal nos Emirados é coerente e verificável.
Além disso, bancos internacionais e prestadores de serviços financeiros estão cada vez mais atentos à compliance, origem de recursos, beneficiário final, residência fiscal e troca automática de informações. Uma estrutura mal documentada pode criar obstáculos bancários, mesmo quando o objetivo fiscal é legítimo.
A contratação de assessoria especializada não serve para criar aparência artificial de residência. Serve para alinhar fatos, documentos e estratégia dentro dos limites legais aplicáveis.
Em termos práticos, faz sentido buscar orientação antes de:
- Solicitar visto de residência;
- Constituir empresa em Dubai;
- Abrir conta bancária local ou offshore;
- Definir data de saída fiscal do Brasil;
- Transferir ativos para o exterior;
- Alterar fonte pagadora ou contratos;
- Solicitar TRC Dubai;
- Mudar a estrutura de holdings familiares;
- Planejar sucessão internacional;
- Organizar rendimentos em múltiplas jurisdições.
Quanto mais cedo a estratégia é desenhada, menor tende a ser o risco de retrabalho, inconsistência documental ou exposição fiscal desnecessária.

Dubai pode ser o próximo passo, mas só funciona com estrutura fiscal bem feita
Dubai pode ser uma excelente jurisdição para empresários brasileiros que buscam internacionalização, eficiência fiscal, banking global, ambiente de negócios sofisticado e maior previsibilidade institucional. No entanto, a residência fiscal em Dubai não deve ser tratada como produto pronto.
É preciso diferenciar visto, residência fiscal, TRC e saída fiscal do Brasil. O visto permite residir. A residência fiscal depende de critérios legais e fatos concretos. O TRC comprova a condição perante terceiros, quando emitido pela autoridade fiscal competente. A saída fiscal brasileira regulariza a mudança perante a Receita Federal.
Quando essas peças são organizadas em conjunto, Dubai pode funcionar como uma base estratégica para negócios internacionais e proteção patrimonial. Quando são tratadas separadamente, o resultado pode ser uma estrutura formalmente elegante, mas juridicamente frágil.
O empresário que pretende entender como ter residência fiscal em Dubai deve olhar além da tributação. A pergunta central não é apenas como morar em Dubai pagando menos imposto, mas como construir uma estrutura internacional defensável, coerente e compatível com a realidade patrimonial e empresarial da família.
A diferença entre uma mudança fiscal segura e uma estrutura vulnerável está na substância. Permanência física, moradia real, documentação bancária, empresa com propósito, governança adequada, saída fiscal brasileira e provas consistentes são elementos que precisam funcionar de forma integrada.
Dubai pode ser o próximo passo para empresários que desejam expandir fronteiras, proteger patrimônio e operar em ambiente internacional. Mas esse passo deve ser dado com planejamento, cronograma e assessoria técnica.
Dubai pode ser uma excelente peça da sua estratégia, mas só funciona bem com substância, cronograma e estrutura internacional correta.
Conheça a solução de estruturação offshore patrimonial da TelliCoJus
